バイオガス事業の財務実態を理解する
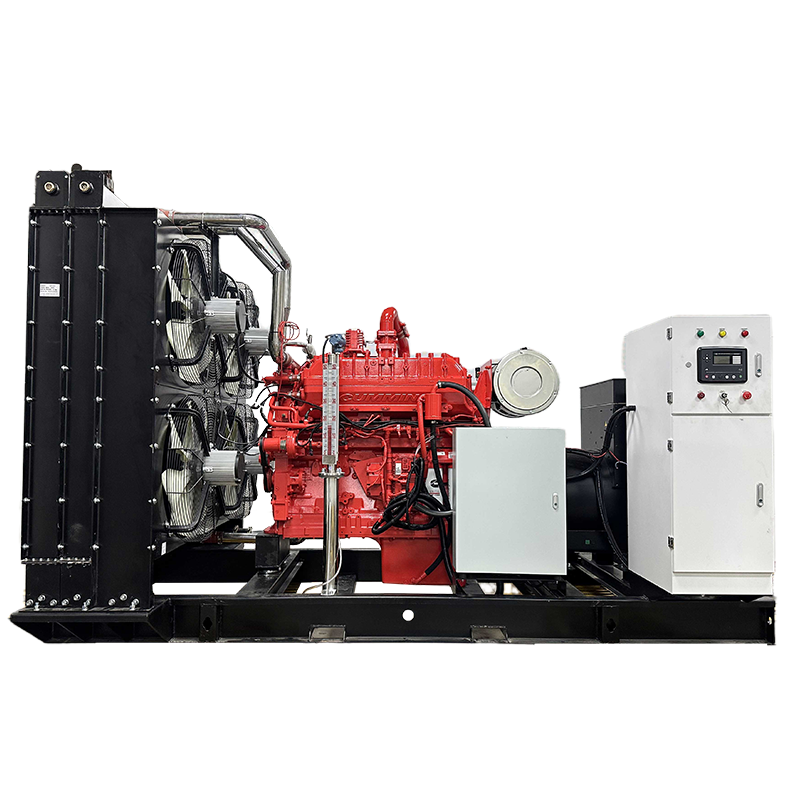
再生可能エネルギーへの投資評価や産業インフラの分析を行う際、施設所有者は、商用バイオガス発電機がどの程度の利益率を実現できるかを知りたいことがよくあります。しかし、市場の現実として、世界中のすべての導入事例に一律に適用できる単一の利益率は存在しません。バイオガス発電機パッケージは、はるかに大規模で高度に統合されたエネルギーシステムの一部にすぎません。ガス回収インフラ、脱硫・清浄化設備、電気系統連系設備、熱回収ループ、そして継続的な保守サービス契約など、これらすべてが最終的な財務収益に大きく影響します。プロジェクト調達の観点から最も重要な問いは、すべての継続的な運用コストを考慮したうえで、当該サイトがどの程度の営業利益率を維持できるかです。商用バイオガス発電機は、信頼性の高い燃料供給、電力の高自己消費率、および回収熱エネルギーの実用的な活用ルートと組み合わさった場合に、魅力的な経済性を発揮します。一方で、ガス品質の悪さ、稼働率の低さ、電力売電単価の低迷、あるいは保守予算の不足などは、期待される利益を短期間で失望させるような収益に変えてしまう可能性があります。
より明確な洞察を得るための財務指標の個別定義
マージンに関する議論では、異なる財務指標が混同されがちであり、プロジェクトスポンサーにとって商業的な比較が混乱しやすくなります。これらの指標を厳密に分けて扱うことで、プロジェクトの全ライフサイクルにわたる投資判断が明確になります。サプライヤーの粗利益率は、パッケージ化された機器に対する製造業者の利益を示すものであり、施設所有者にとっては実際のプロジェクト収益についてほとんど何も教えてくれません。プロジェクトの営業利益率は、年間のエネルギーおよび廃棄物管理価値から、税金・減価償却・債務返済を除く日常的な運用費用を差し引いた額を算出するものです。投資家のリターンは、資本コスト・ファイナンス費用・更新準備金をすべて控除した後の、プロジェクト全体の最終的なキャッシュフローを示します。これら3つの指標は、分母が全く異なるため、たとえ提示された利益率が技術的には正確であっても、経営会議レベルの意思決定には無関係となる場合があります。財務アナリストは常に、提示されたパーセンテージが売上高、回避された電力会社コスト、EBITDAに類似した営業キャッシュフロー、あるいは総設置資本投資額のいずれを分母として算出されたものかを確認しなければなりません。明確な定義こそが、プロジェクトの資金調達評価における高額な誤解を防ぐ鍵となります。
現場で運用価値が創出される場所
再生可能エネルギー事業における主な財務的価値は、一般配電網への送電ではなく、敷地内で自家消費される電力から生じます。高価な小売電力の購入を相殺するキロワット時(kWh)は、低額の余剰電力買取価格で売電した場合と比べて、ほぼ常に大幅に高い価値を持ちます。電力発電に加えて、多くの施設では、有効な熱エネルギー、再生可能エネルギー証明書(RECs)、廃棄物処理手数料、あるいはメタン排出削減効果など、他の付加価値も獲得しています。回収した熱エネルギーを活用することで、従来型の天然ガスや灯油ボイラーの代替が可能となり、システム全体の経済性を劇的に向上させることができます。ただし、熱エネルギーが実際の財務的節約につながるのは、産業プロセスや建物の暖房・給湯ループなど、年間を通じて安定して熱を消費できる専用需要が存在する場合のみです。夏季に発生した熱エネルギーを大気中に放出(放熱)してしまう場合、未使用の熱に対しては、コージェネレーション(熱電併給)による財務的利益をプロジェクトモデル上で算定してはなりません。
収益性を左右する主な財務・運用要因
健全な投資収益率を達成するには、着工前に正確にモデル化しなければならない、いくつかの運用・技術的要因が大きく影響します。
財務的実現可能性に影響を与える重要な要因は以下のとおりです:
-
ガスの品質と安定性: メタン濃度の安定性および水分・硫化水素の含有量の最小化により、予期せぬ停止を防ぎます。
-
設備利用率と自家消費率: 高い設備利用率と「敷地内消費」による電力利用により、送電網への売電よりも経済的な節約効果を最大化できます。
-
熱エネルギーの活用: 回収熱に対する一貫した需要があることで、システム全体の効率が向上します。
-
保守・大規模点検の予算: 計画的な保守作業により、機器の保護が図られ、重大な故障に起因する高額な修理費用を回避できます。
-
総設置資本コスト: 土木工事、ガス取扱、安全対策を包括的に予算化することで、予算の超過を防ぎます。
事業可能性検討段階において、これらの要素のいずれか一つでも見落とすと、想定される利益率が大きく歪み、現場で十分なパフォーマンスを発揮できない資産につながる可能性があります。
運用コストと長期準備金の評価
運用費はプロジェクト収益から継続的に支出されるものであり、極めて厳格な予算管理が必要です。包括的な財務モデルには、定期点検、潤滑油、プラグ、ガス処理材、環境規制への対応報告書、および大規模修理のための専用準備金が含まれている必要があります。
| コスト項目 | 一般的な範囲要素 | プロジェクトへの財務的影響 |
| 定期的な保守 | 定期点検、オイル交換、フィルター交換 | 安定した運転時間を確保し、突発的な故障を防止します |
| 消耗品および媒体 | 脱硫装置およびガスフィルター | エンジン内部部品を腐食から守ります |
| 保守準備金の見直し | 長期的な主要部品の大規模修理 | 資本ショックに対する株主リターンの保護 |
| コンプライアンスおよび保険 | 環境許認可、安全点検 | 法的営業の維持およびリスク低減 |
こうした継続的な費用を無視したり、設備の寿命について過度に楽観的な想定に依拠したりすると、利益性の予測が実態と乖離したものになります。プロジェクト発起人は、入札者に対し、期待されるガス特性および運転時間に直接紐づいた、透明性の高い複数年間の運用予算を提出するよう求める必要があります。
専門的な実行力と製造品質の卓越性
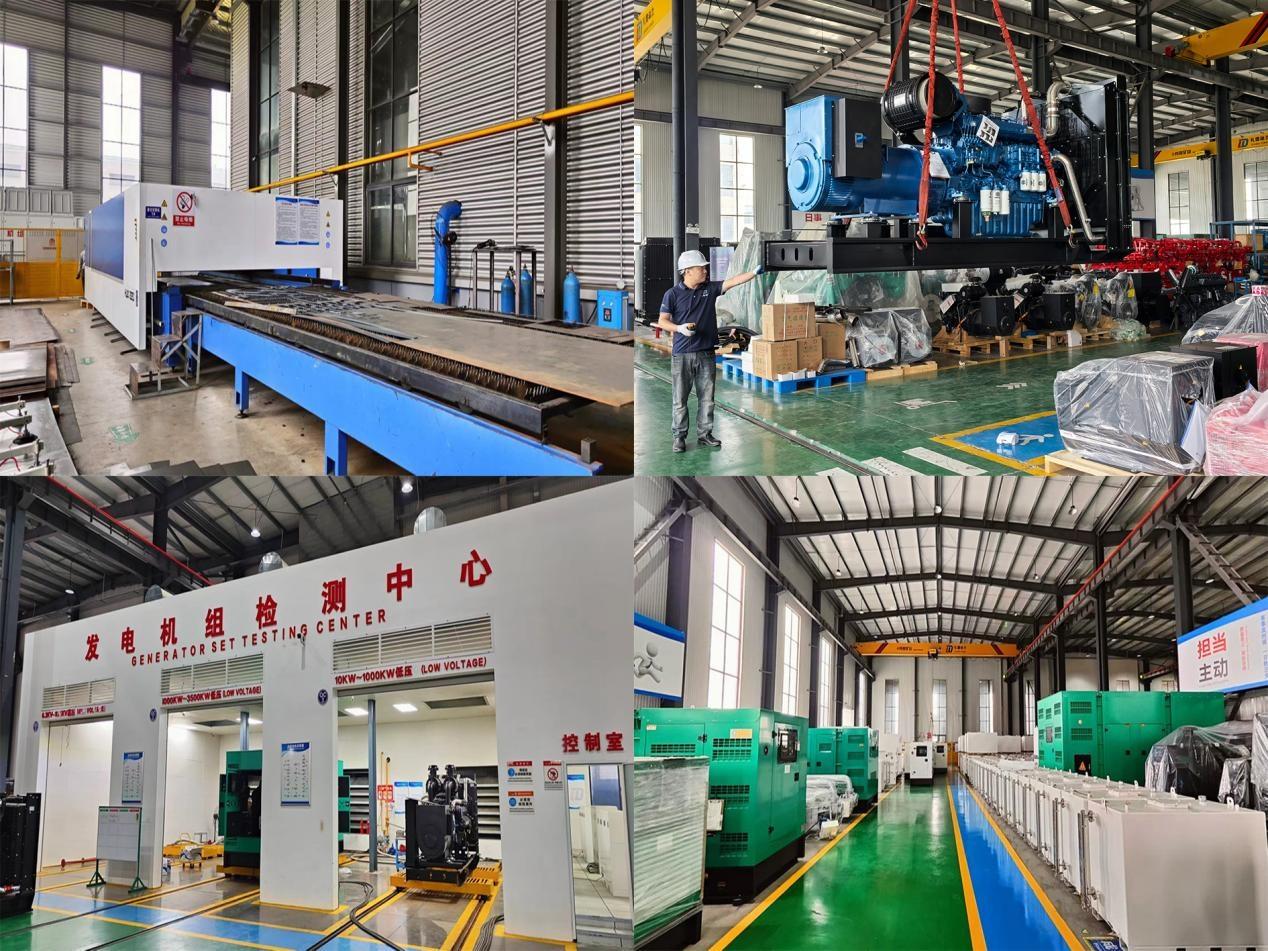
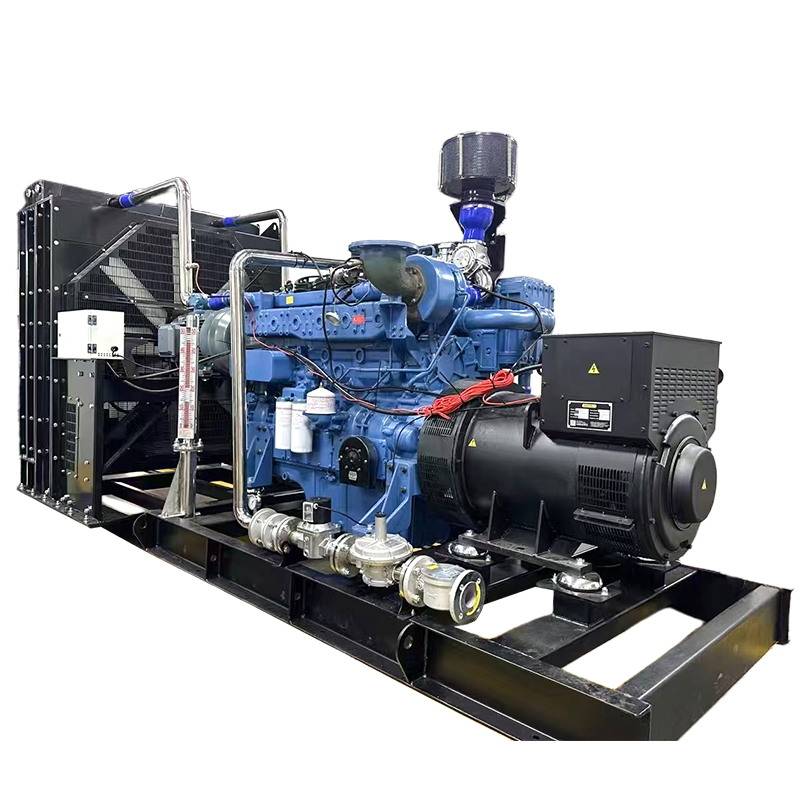
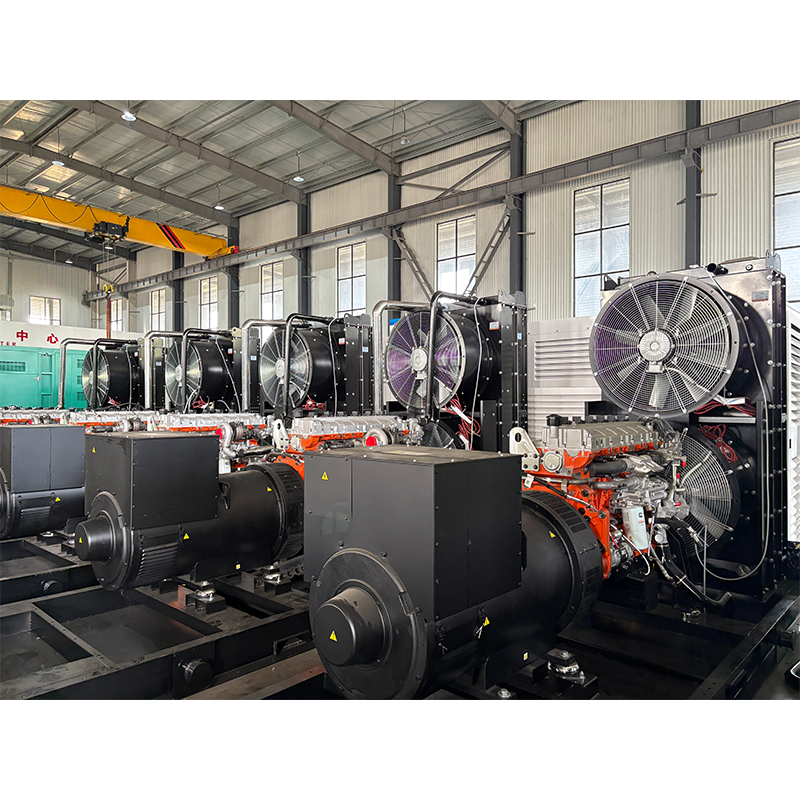
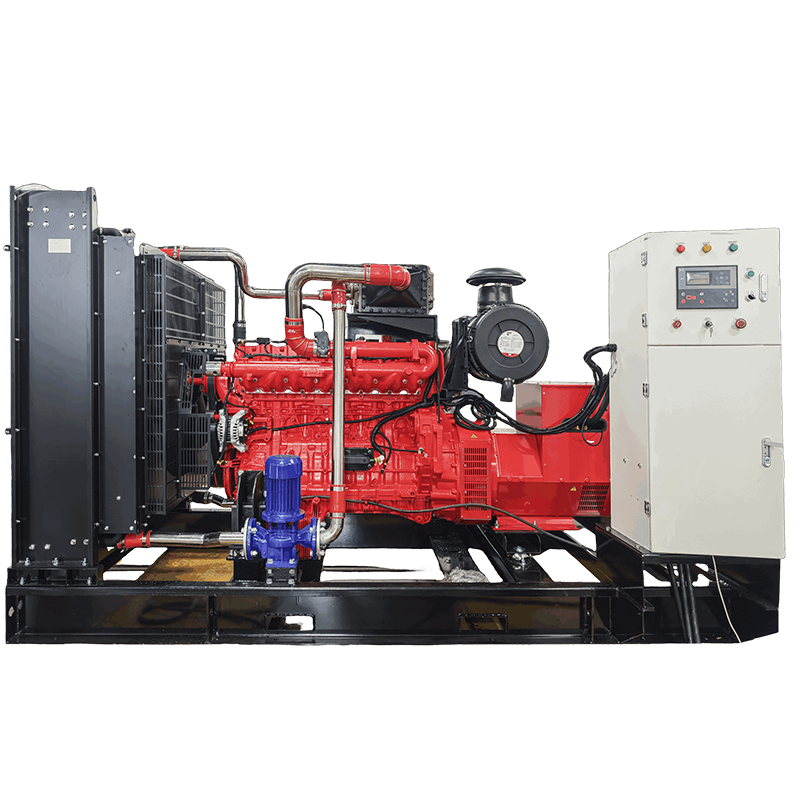
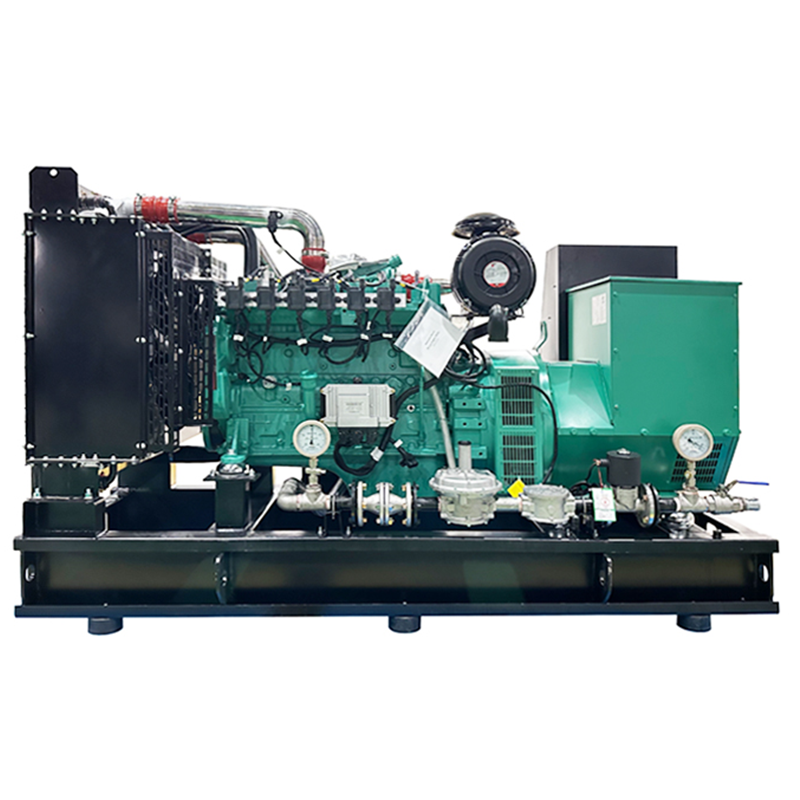
収益性の高いバイオガス発電設備を実現するには、厳密なエンジニアリング、正確な燃料特性評価、そして信頼性の高い機器製造が不可欠です。業界をリードする経験豊富なパートナーと連携することで、ガス洗浄から電気的同期に至るまでのあらゆる技術的インターフェースが、最大限の信頼性で稼働します。Keya Newは、気体燃料発電、再生可能エネルギーの統合、持続可能な電力システムの分野において、高度なエンジニアリング専門知識と包括的な製造ソリューションを提供しています。厳しい品質管理と技術サポートを背景とした高効率機器を通じて、Keya Newは産業顧客が商業用バイオガス発電設備の導入を最適化し、長期にわたる運用の堅牢性と優れた財務収益性を確保できるよう支援しています。
 最新ニュース