فهم الواقع المالي لمشاريع الغاز الحيوي
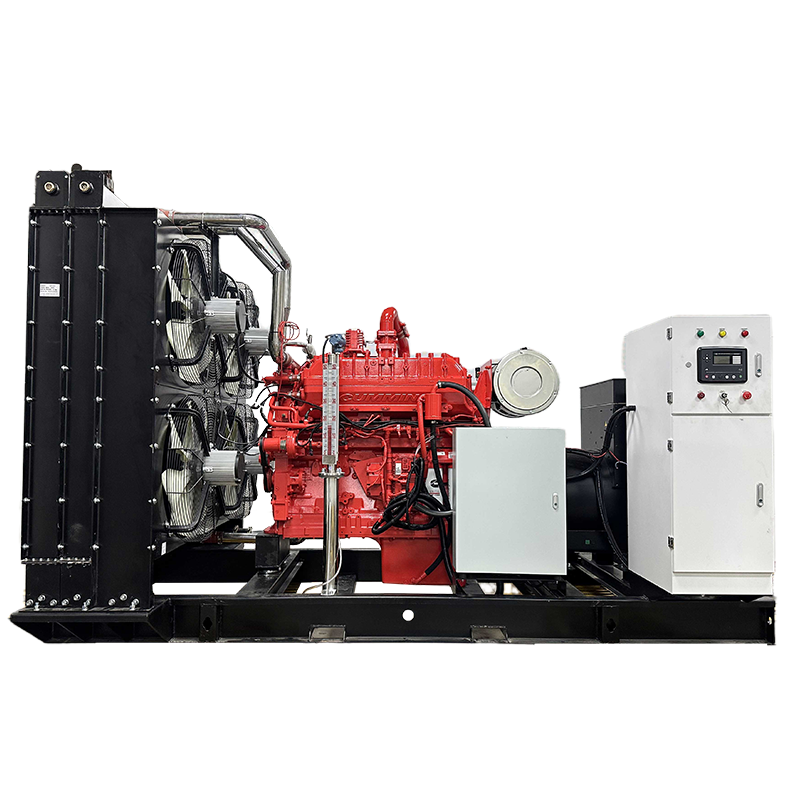
عند تقييم استثمارات الطاقة المتجددة وتحليل البنية التحتية الصناعية، يرغب مالكو المنشآت عادةً في معرفة هوامش الربح التي يمكن أن تحققها مولدات الغاز الحيوي التجارية. والحقيقة السوقية الصريحة هي أنَّ نسبة هامش ربح واحدة لا تنطبق عالميًّا على جميع المنشآت. فحزمة مولد الغاز الحيوي ليست سوى عنصرٍ واحدٍ ضمن نظام طاقة أوسع بكثير وأكثر تكامُلًا. وتؤثِّر بنية جمع الغاز، ومعدات تنقية وتنظيف الغاز، والوصلات الكهربائية، ودوائر استرجاع الحرارة، واتفاقيات الخدمة المستمرة تأثيرًا كبيرًا في العائد المالي النهائي. ومن منظور شراء المشروع، فإنَّ أهم سؤالٍ هو: ما هو هامش التشغيل الذي يمكن أن تتحمَّله المنشأة بعد احتساب جميع التكاليف التشغيلية المتكرِّرة؟ وتُحقِّق مولدات الغاز الحيوي التجارية جدوى اقتصادية جذَّابة عند دمجها مع إمدادات وقود موثوقة، واستهلاك ذاتي مرتفع للطاقة الكهربائية، وقنوات عملية لاستغلال الطاقة الحرارية المستعادة. ومع ذلك، قد تحوِّل جودة الغاز الرديئة، أو انخفاض وقت التشغيل، أو تعريفات التصدير الضعيفة، أو الميزانية غير الكافية للصيانة، الأرباح المتوقَّعة بسرعة إلى عوائد مخيبة للآمال.
تحديد المؤشرات المالية بشكل منفصل للحصول على رؤى أوضح
تؤدي مناقشات الهامش غالبًا إلى اختلاط مقاييس مالية مختلفة، ما يجعل المقارنات التجارية غامضةً بالنسبة لجهات رعاية المشاريع. وبإبقاء هذه المؤشرات منفصلةً بدقة، تصبح قرارات الاستثمار أوضحَ طوال دورة حياة المشروع بالكامل. ويقيس هامش الربح الإجمالي للمورِّد ربح الشركة المصنِّعة على المعدات المُعبَّأة، وهو ما لا يُعلِّم مالكي المرافق سوى القليل جدًّا عن العوائد الفعلية للمشروع. أما هامش التشغيل للمشروع فيحسب القيمة السنوية للطاقة وإدارة النفايات ناقصًا المصروفات التشغيلية الروتينية قبل الضرائب والاستهلاك وخدمة الدين. ومؤشر عائد المستثمر يقيس التدفق النقدي النهائي على مستوى المشروع بعد خصم تكاليف رأس المال والتمويل واحتياطيات الاستبدال. وبما أن هذه المؤشرات تستخدم مقاماتٍ مختلفةً تمامًا، فقد يكون الهامش الربحي المذكور دقيقًا فنيًّا لكنه غير ذي صلةٍ بقرارات الإدارة العليا. ولذلك يجب على المحلِّلين الماليين التأكُّد دائمًا مما إذا كانت النسبة المذكورة تستند إلى الإيرادات الإجمالية، أو التكاليف المرتبطة بالمرافق التي تم تجنبها، أو التدفق النقدي التشغيلي الشبيه بـEBITDA، أو إجمالي الاستثمار الرأسمالي المُركَّب. والتعريفات الواضحة تمنع سوء الفهم المكلِّف أثناء تقييم تمويل المشاريع.
حيث تُولَّد القيمة التشغيلية في الموقع
تتكوَّن القيمة المالية الأساسية في معظم مشاريع الطاقة المتجددة من الكهرباء المستخدمة داخل الموقع (وراء العداد)، وليس من الطاقة المُصدَّرة إلى شبكة التوزيع المحلية. فكل كيلوواط ساعة تُستخدم لتعويض مشتريات الكهرباء التجارية الباهظة تكون قيمتها أعلى بكثيرٍ عادةً من قيمة الطاقة المباعة وفقاً لأسعار التصدير الأقل. وبجانب توليد الكهرباء، يحقِّق العديد من المنشآت قيمة إضافية من مصادر مثل الطاقة الحرارية المفيدة، أو شهادات الطاقة المتجددة، أو رسوم التخلُّص من النفايات، أو الانبعاثات الميثانية التي تجنَّبتها. ويمكن أن يؤدي استخدام الحرارة المستردة إلى تحسين اقتصاديات النظام الإجمالية بشكل كبير، من خلال استبدال الغلايات التقليدية التي تعمل بالغاز الطبيعي أو زيت التدفئة. ومع ذلك، لا تحقِّق الطاقة الحرارية وفورات مالية فعلية إلا عندما يكون هناك عملية صناعية مخصصة أو دائرة تبريد/تدفئة لمبنى ما تستهلك هذه الحرارة باستمرار على مدار السنة. فإذا أُفرغت الطاقة الحرارية الزائدة في فصل الصيف في الجو، فلا ينبغي لنموذج المشروع أبداً أن يدَّعي تحقيق فوائد مالية من أنظمة التوليد المشترك للحرارة والطاقة بالنسبة للطاقة غير المستخدمة.
العوامل المالية والتشغيلية الرئيسية التي تُشكِّل الربحية
يعتمد تحقيق عائد استثمار صحي اعتمادًا كبيرًا على عدة عوامل تشغيلية وفنية يجب نمذجتها بدقة قبل البدء في التنفيذ الميداني.
تشمل العوامل الحاسمة المؤثرة في الجدوى المالية ما يلي:
-
نوعية الغاز واتساقه: استقرار تركيز الميثان وانخفاض محتوى الرطوبة أو كبريتيد الهيدروجين إلى أدنى حدٍّ ممكن يمنعان التوقف غير المتوقع عن التشغيل.
-
عامل التحميل والاستهلاك الذاتي: يحقِّق الاستخدام الكثيف للطاقة والاستهلاك المحلي (وراء العداد) أقصى وفورات اقتصادية مقارنةً بمبيعات الطاقة المصدرة.
-
استغلال الطاقة الحرارية: يحسّن الطلب الثابت على الحرارة المستعادة الكفاءة الكلية للنظام.
-
ميزانيات الصيانة والإصلاح الشامل: توفير خطط صيانة جيدة يحمي المعدات ويمنع التكاليف الباهظة الناتجة عن الأعطال المفاجئة.
-
إجمالي نطاق رأس المال المُركَّب: الميزانية الشاملة التي تغطي الأشغال المدنية، ومعالجة الغاز، وضوابط السلامة تمنع تجاوز الميزانية.
عدم أخذ أيٍّ من هذه المتغيرات في الاعتبار أثناء مرحلة الجدوى قد يُشوِّه الهوامش المتوقعة تشويهاً شديداً، ويؤدي إلى أصولٍ غير محققةٍ للأداء المطلوب في الموقع.
تقييم التكاليف التشغيلية والاحتياطيات طويلة الأجل
تمثل المصروفات التشغيلية سحباً مستمراً على عائدات المشروع، ويجب إعداد ميزانيتها بدقةٍ مطلقة. ويجب أن يشمل النموذج المالي الشامل الزيارات الدورية للصيانة، وزيوت التشحيم، والشواشيب، وأوساط معالجة الغاز، والتقارير الخاصة بالامتثال البيئي، والاحتياطيات المخصصة لإصلاحات كبرى دورية.
| فئة التكلفة | عناصر النطاق النموذجي | الأثر المالي على المشروع |
| صيانة دورية | الصيانة الدورية، والزيت، والمرشحات | يكفل تشغيلاً ثابتاً ويمنع الأعطال المفاجئة |
| مواد استهلاكية ووسائط معالجة | إزالة الكبريت والمرشحات الغازية | تحمي المكونات الداخلية للمحرك من التآكل |
| احتياطيات الإصلاح الشامل | إعادة بناء المكونات الرئيسية على المدى الطويل | حماية عوائد الملكية من الصدمات الرأسمالية |
| الامتثال والتأمين | التراخيص البيئية وفحوصات السلامة | يحافظ على التشغيل القانوني وتخفيف المخاطر |
إن تجاهل هذه المصروفات المتكررة أو الاعتماد على افتراضات متفائلة بشكل مفرط بشأن عمر المعدات يؤدي إلى توقعات مضللة للربحية. ويجب على الجهات الراعية للمشروع أن تطلب من المورِّدين تقديم ميزانيات تشغيلية شفافة تغطي عدة سنوات، مرتبطة مباشرةً بخصائص الغاز المتوقعة وساعات التشغيل.
التنفيذ الاحترافي والتميز التصنيعي
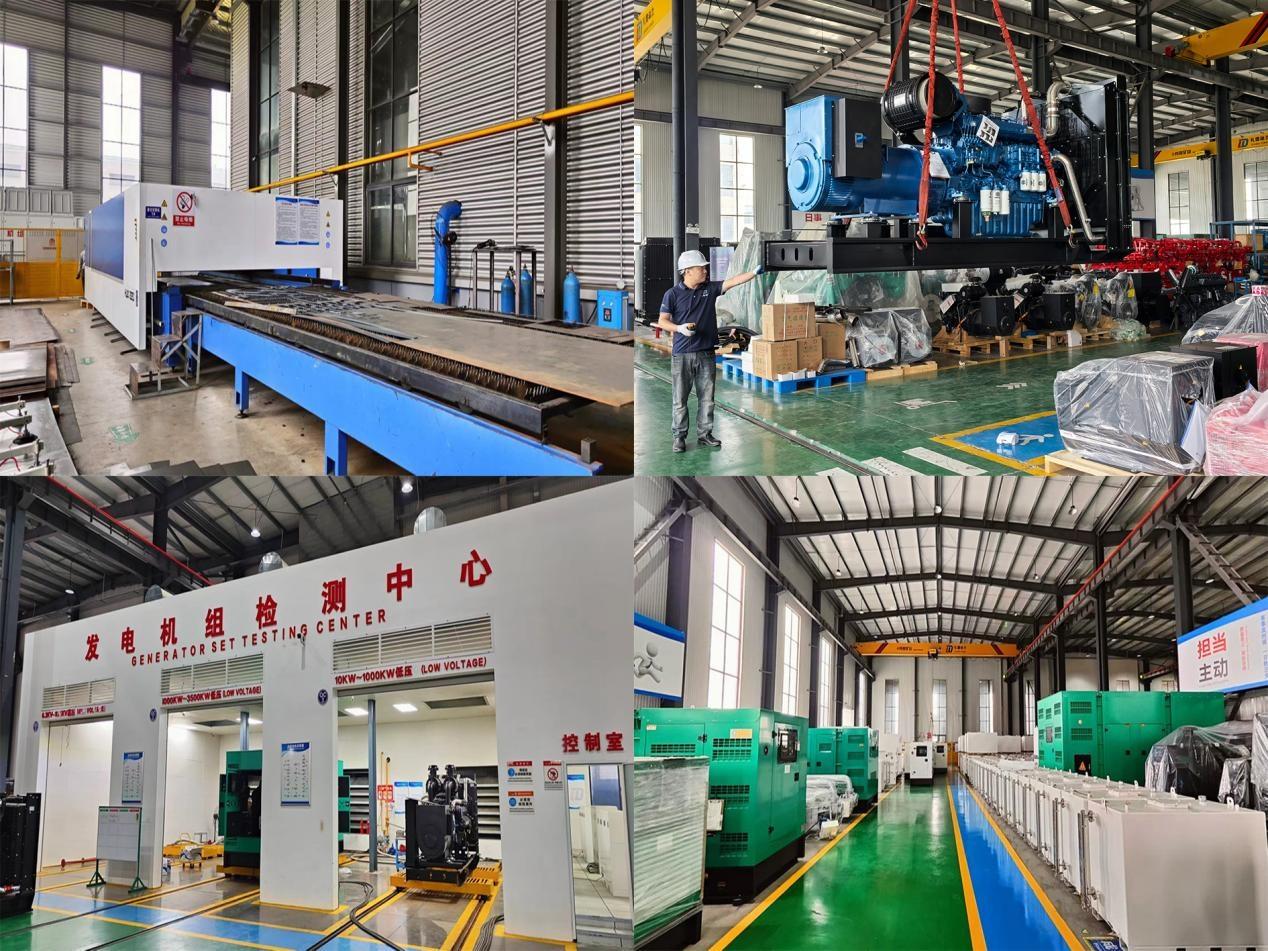
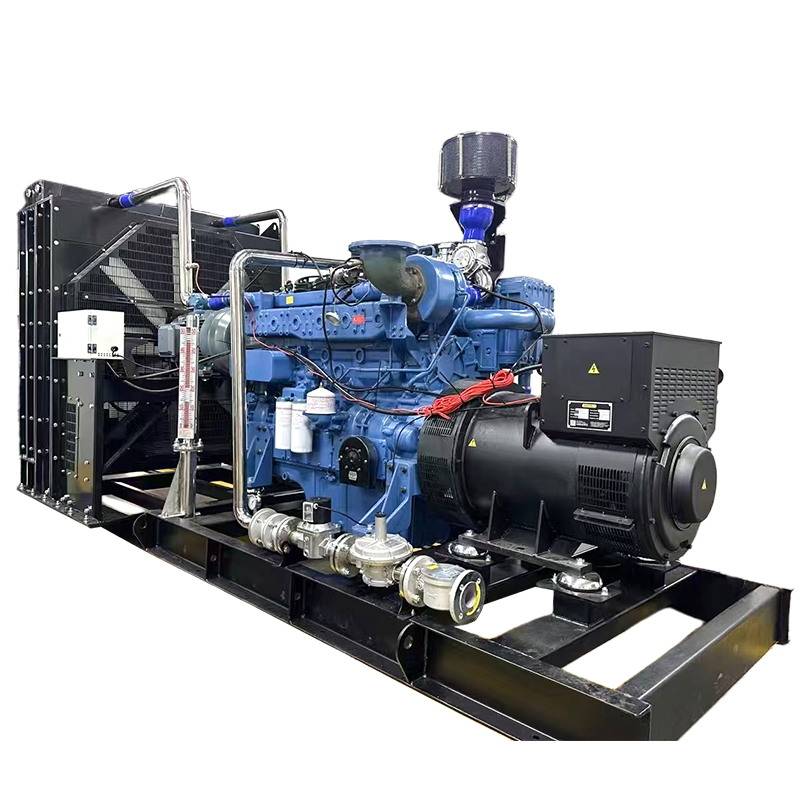
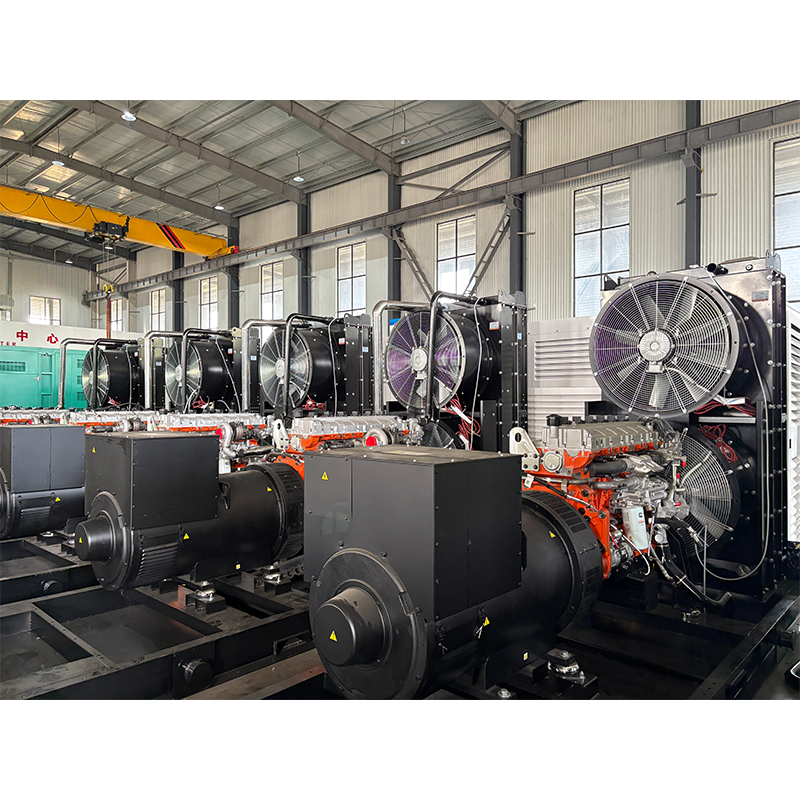
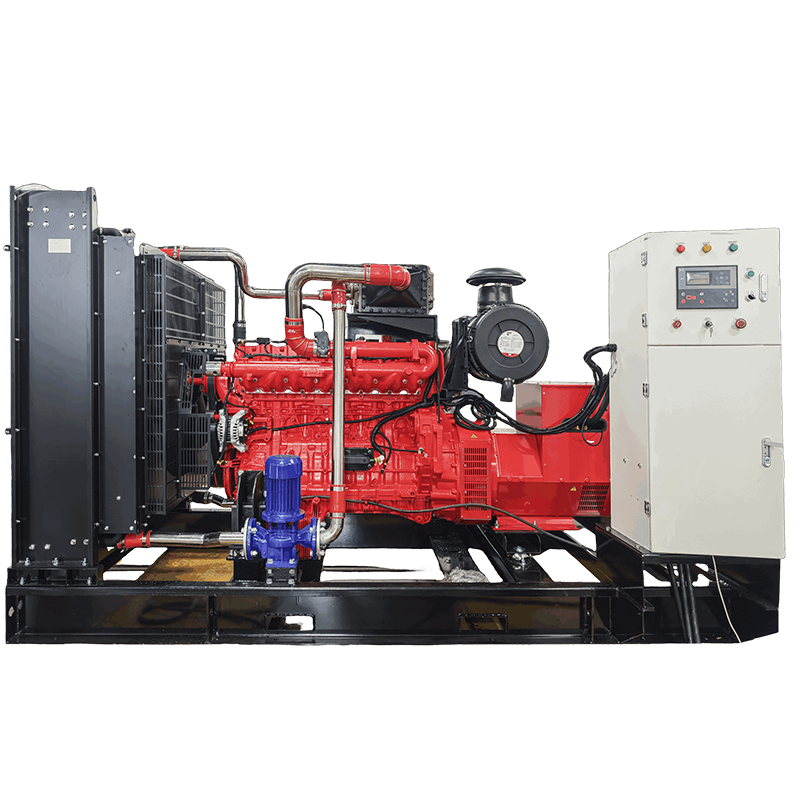
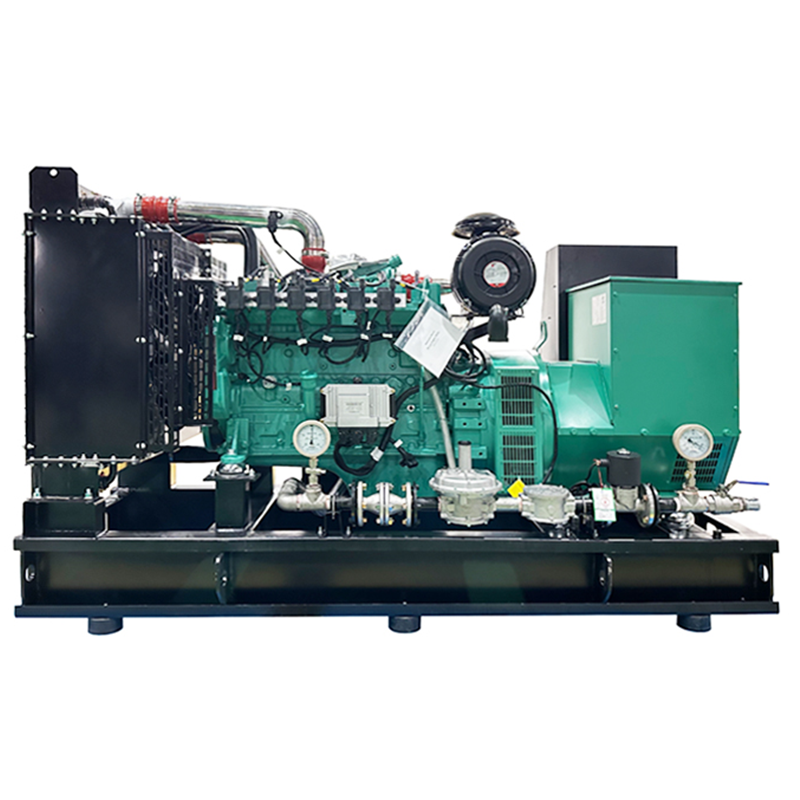
يتطلب تنفيذ منشأة للغاز الحيوي مُدرِّة للأرباح هندسةً دقيقةً وتحليلًا دقيقًا لخصائص الوقود ومصنّعاتٍ موثوقة. ويضمن التعاون مع قادة القطاع ذوي الخبرة أن تعمل كل الواجهات التقنية — بدءًا من تنقية الغاز وانتهاءً بالتزامن الكهربائي — بأعلى درجات الموثوقية. وتقدّم شركة كايا نيو خبرةً هندسيةً متقدمةً وحلول تصنيعٍ شاملةً في مجال توليد الغاز، ودمج مصادر الطاقة المتجددة، وأنظمة الطاقة المستدامة. وبتوفير معداتٍ عالية الكفاءة تدعمها رقابةٌ جودةٌ صارمةٌ ودعمٌ فنيٌّ متكاملٌ، تساعد كايا نيو العملاء الصناعيين على تحسين تركيبات مولدات الغاز الحيوي التجارية لديهم، مما يكفل مرونةً تشغيليةً طويلة الأمد وعوائدَ ماليةً ممتازة.
 أخبار عاجلة