Razumijevanje financijske stvarnosti projekata s biogasom
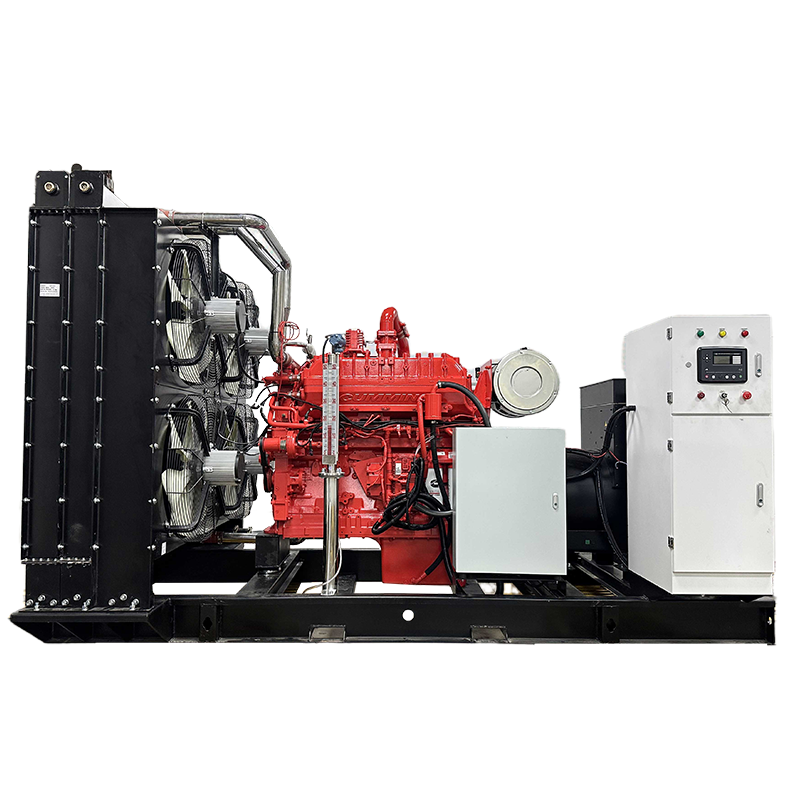
U skladu s člankom 3. stavkom 1. stavkom 2. Iskrena stvarnost tržišta je da se ne može postići jedinstveni postotak marže koji se univerzalno primjenjuje na sve instalacije širom svijeta. U skladu s člankom 3. stavkom 1. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 1303/2013 Komisija je odlučila da se odluka o pokretanju postupka za odobravanje zahtjeva za odobrenje za upotrebu u skladu s člankom 1. stavkom 2. točkom (a) Uredbe (EU) br. 1303/2013 primjenjuje na sve U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. Komercijalni biogasni generator stvara atraktivnu ekonomiju kada se povezuje s pouzdanim opskrbom gorivom, visokom vlastitom potrošnjom električne energije i praktičnim izlazima za obnovljivu toplinsku energiju. Međutim, loš kvalitet plina, nisko vrijeme isporuke, slabe carine za izvoz ili nedovoljno proračunato održavanje mogu brzo pretvoriti očekivane profite u razočaravajuće prinose.
U skladu s člankom 3. stavkom 2.
Razgovori o marži često zamagljuju različite financijske mjere, što komercijalne usporedbe čini zbunjujućim za sponzore projekata. U skladu s člankom 3. stavkom 1. Bruto profit od isporučitelja mjeri dobit proizvođača od pakirane opreme, što vlasnicima postrojenja govori vrlo malo o stvarnim povratima projekta. Proizvodnja energije i otpada u okviru projekta U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se odluka o pokretanju postupka primjene Uredbe (EU) br. 600/2014 primjenjuje na sve zainteresirane strane. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 utvrdi da je u skladu s člankom 3. točkom (a) Uredbe (EU) br. 600/2014 Komisija trebala provjeriti U skladu s člankom 107. stavkom 1. Jasne definicije sprečavaju skupe nesporazume tijekom procjene financiranja projekata.
U slučaju da se operativna vrijednost stvara na mjestu
U većini projekata obnovljive energije primarna financijska vrijednost dolazi od električne energije koja se koristi iza brojača, a ne iz energije izvožene u lokalnu distribucijsku mrežu. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 525/2014 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 525/2014 ne primjenjuje mjera za smanjenje troškova. Osim proizvodnje električne energije, mnoge ustanove ostvaruju dodatnu vrijednost korisnom toplinskom energijom, certifikatom za obnovljivu energiju, naknadama za otpad ili izbjegavanjem emisija metana. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. Međutim, toplinska energija stvara stvarnu financijsku uštedu samo kada poseban industrijski proces ili zgrada može konzistentno trošiti toplinu tijekom cijele godine. Ako se toplinska proizvodnja tijekom ljeta ispušta u atmosferu, modeli projekata nikada ne bi trebali tražiti financijsku korist od kombinirane topline i energije za neiskorištenu energiju.
Glavni financijski i operativni faktori koji oblikuju profitabilnost
U skladu s člankom 3. stavkom 1. stavkom 2.
U skladu s člankom 3. stavkom 1.
-
U slučaju da se ne primjenjuje, potrebno je utvrditi: U slučaju da se ne primijeni primjena, radi se o smanjenju količine metana u vodiku.
-
U skladu s člankom 4. stavkom 2. Visoka iskorištavanje i iza-the-meter potrošnju energije maksimalno ekonomske uštede u odnosu na izvoz prodaje.
-
Uvođenje toplinske energije: U skladu s člankom 3. stavkom 1.
-
Iznosovi proračuna za održavanje i popravak: Dobro planirano održavanje štiti opremu i izbjegava katastrofale troškove zbog kvarova.
-
U skladu s člankom 4. stavkom 3. Sveobuhvatno proračuniranje koje obuhvaća građevinske radove, rukovanje plinom i sigurnosne kontrole sprečava prekoračenje proračuna.
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 za razdoblje od 1. lipnja 2014. do 31. prosinca 2016.
U skladu s člankom 4. stavkom 2.
Radni troškovi predstavljaju stalni iznos prihoda od projekta koji se moraju proračunati s apsolutnom disciplinom. U okviru ovog financijskog modela moraju se uzeti u obzir rutinske usluge, ulja za podmazivanje, svjećice, mediji za obradu plina, izvješća o usklađenosti s okolišem i rezerve za velike popravke.
| Kategorija troškova | U skladu s člankom 4. stavkom 2. | Financijski učinak na projekt |
| Rutinsko održavanje | Planirano održavanje, ulje, filteri | Osigurava stabilno vrijeme rada i sprečava iznenadne kvarove |
| Potrošnja i mediji | S druge vrste | Zaštita unutarnjih dijelova motora od korozije |
| Rezerve za reviziju | Dugoročna obnova glavnih komponenti | U skladu s člankom 31. stavkom 2. |
| U skladu s zakonom i osiguranje | Povlaštenje za zaštitu okoliša, sigurnosne provjere | U skladu s člankom 3. stavkom 1. |
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 1303/2013 Komisija je u skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 1303/2013 utvrdila da je u skladu s člankom 3. točkom (a) Uredbe (EU) br. 1303/2013 Komisija trebala provjeriti da U skladu s člankom 3. stavkom 1. stavkom 2.
Službeni rad i izvrsnost proizvodnje
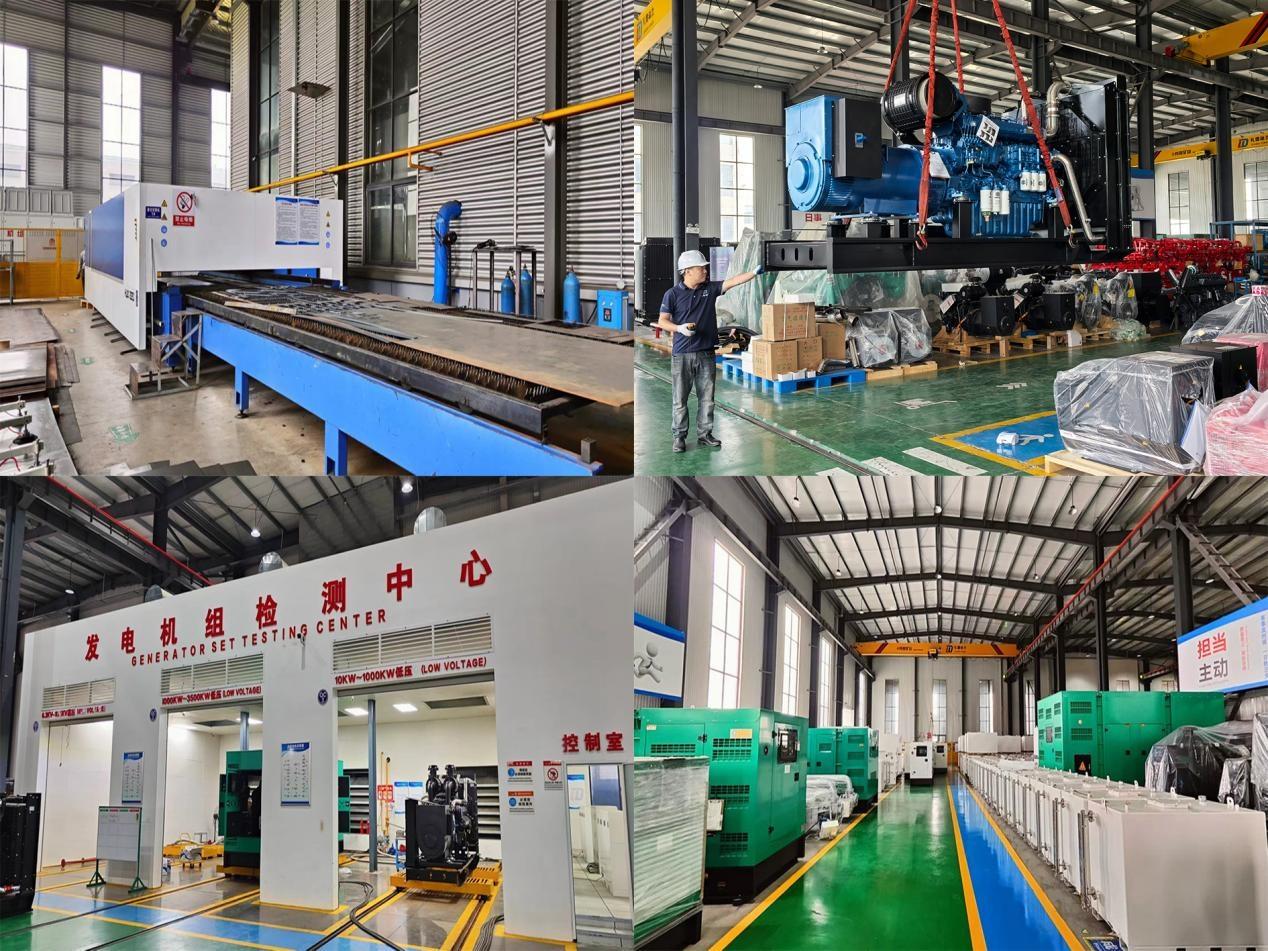
Za uspostavljanje profitabilne instalacije za proizvodnju biogasa potrebno je strogo inženjerstvo, precizno određivanje profila goriva i pouzdana proizvodnja opreme. Partnerstvo s iskusnim voditeljima industrije osigurava da svaki tehnički sučeljeod čišćenja plina do električne sinhronizacijeradi s maksimalnom pouzdanosti. Keya New pruža naprednu inženjersku stručnost i sveobuhvatna proizvodna rješenja za proizvodnju plinovitih izvora, integraciju obnovljivih izvora energije i održive energetske sustave. Obezbeđivanjem visokokvalitetne opreme uz strogu kontrolu kvalitete i tehničku podršku, Keya New pomaže industrijskim klijentima optimizirati svoje komercijalne instalacije za proizvodnju biogasa, osiguravajući dugoročnu operativnu otpornost i superiorne financijske povrate.
 Vruće vijesti